La publicación de la circular pone fin a un proceso regulatorio iniciado en junio de 2026, cuando el supervisor sometió a audiencia pública el proyecto normativo con el objetivo de simplificar el marco regulador de la CIR, reforzar la seguridad jurídica y adaptar la regulación a los cambios introducidos por la Orden ECM/531/2026.
La nueva regulación mantiene la estructura esencial del sistema de información crediticia, pero introduce cambios relevantes que las entidades deberán tener en cuenta de cara a 2027.
De una normativa fragmentada a un texto único
Uno de los principales objetivos perseguidos por el regulador ha sido eliminar la fragmentación normativa generada tras las catorce modificaciones sufridas por la Circular 1/2013 desde su aprobación. La nueva norma integra en un único texto todas esas reformas y deroga expresamente la regulación anterior.
Según explica el propio Banco de España, la nueva circular busca facilitar la aplicación de la normativa por parte de las entidades declarantes, mejorar la trazabilidad de la información remitida al supervisor y reducir cargas administrativas innecesarias.
El cambio más relevante: el umbral baja de 3.000 a 1.000 euros
La modificación con mayor impacto operativo es la reducción del umbral de exención para la declaración individualizada de determinadas operaciones en la CIR, que pasará de 3.000 euros a 1.000 euros.
Esto supone que un mayor volumen de operaciones de pequeño importe deberá declararse individualmente, incrementando la granularidad de la información disponible para el supervisor y para las entidades consultantes.
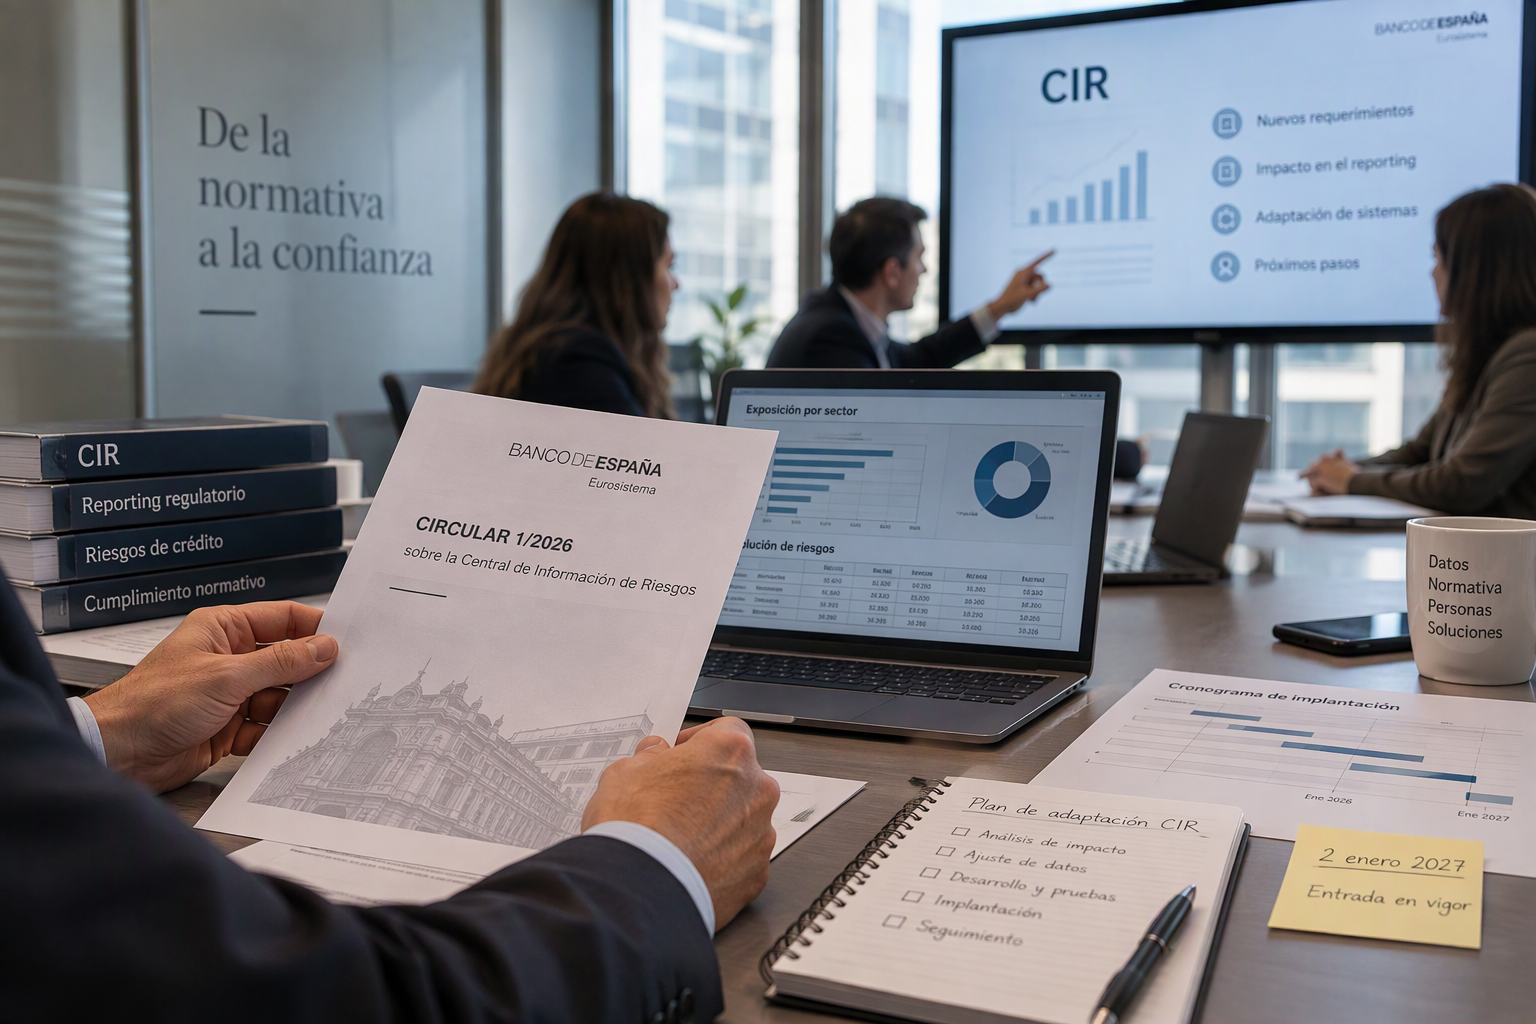
No obstante, la circular incorpora un régimen transitorio que mantiene el límite de 3.000 euros hasta el 1 de enero de 2027, entrando en vigor el nuevo umbral a partir del 2 de enero de 2027.
Más claridad para las entidades en libre prestación de servicios
Durante la fase de audiencia pública el supervisor identificó la necesidad de aclarar el alcance de las obligaciones declarativas de las entidades que operan en España bajo el régimen de libre prestación de servicios.
La versión definitiva confirma que estas entidades únicamente deberán declarar las operaciones derivadas de servicios financieros prestados en territorio español sin establecimiento permanente cuando alguno de los titulares directos sea residente en España. Asimismo, deberán incluir en la declaración a todos los intervinientes de la operación, tanto residentes como no residentes.
Aplicaciones técnicas en sustitución de los antiguos anejos
Otra de las novedades relevantes es el cambio en la arquitectura documental de la normativa.
Los anejos que tradicionalmente recogían los módulos de datos y las instrucciones de elaboración desaparecen de la circular y pasan a integrarse en aplicaciones técnicas publicadas por el Banco de España, con el objetivo de dotar al sistema de una mayor flexibilidad y facilitar futuras actualizaciones técnicas sin necesidad de modificar la norma principal.
Simplificación de obligaciones y reducción de cargas administrativas
La norma introduce también diversas medidas de simplificación que ya figuraban en el proyecto sometido a consulta pública. Entre ellas destacan:
- La flexibilización de determinados plazos de remisión de información a la CIR.
- La eliminación de la obligación de presentar una declaración jurada cuando la legislación de un país impida remitir información individualizada de operaciones registradas en sucursales extranjeras. A partir de ahora será suficiente una declaración justificativa acompañada de la documentación acreditativa correspondiente.
- La aclaración de que determinados anticipos de pensiones o nóminas por cuenta de administraciones públicas solo deberán declararse cuando tengan la consideración de préstamos.
Relación electrónica obligatoria para personas jurídicas
La nueva regulación incorpora expresamente la obligación de que las personas jurídicas se relacionen electrónicamente con la CIR, alineando el funcionamiento del servicio con los principios de administración electrónica previstos en la legislación administrativa española.
Con ello, el supervisor pretende agilizar la tramitación de solicitudes, reclamaciones y comunicaciones vinculadas al servicio público de la CIR.
Qué deben hacer ahora las entidades
Aunque gran parte de los cambios tienen carácter organizativo o de consolidación normativa, la reducción del umbral declarativo a 1.000 euros obligará a muchas entidades a revisar procesos, modelos de captura de datos y sistemas de reporting antes de enero de 2027.
La aprobación de la Circular 1/2026, supone así el inicio de una nueva etapa para la información crediticia en España, caracterizada por una mayor granularidad de los datos, una regulación más homogénea y una adaptación progresiva de los procesos de reporte al nuevo marco supervisado por el Banco de España.
¿Tu entidad necesita ayuda para adaptarse a la Circular 1/2026? Pincha en el siguiente enlace.